Renkantis antros pakopos pensijų fondą, didžiausia klaida yra žiūrėti tik į tai, kuris fondas šiemet uždirbo daugiausiai.
Iš pirmo žvilgsnio tai atrodo logiška. Jei vienas fondas per metus pakilo daugiau nei kitas, kodėl jo nepasirinkus? Tačiau antros pakopos pensijų fondų sistema Lietuvoje veikia kitaip. Čia svarbu ne tik grąža, bet ir jūsų amžius, investavimo laikotarpis, fondo rizika ir mokesčiai.
Todėl antros pakopos fondus reikia lyginti ne visus tarpusavyje, o pirmiausia pagal savo gimimo metų grupę. Būtent todėl paruošėme II pakopos pensijų fondų palyginimo lentelę, kurioje galite patogiau palyginti savo amžiaus grupei skirtus fondus.
Kas yra gyvenimo ciklo pensijų fondai?
Lietuvoje antros pakopos pensijų fondai veikia pagal gyvenimo ciklo investavimo principą. Tai reiškia, kad fondo investavimo strategija keičiasi kartu su jūsų amžiumi.
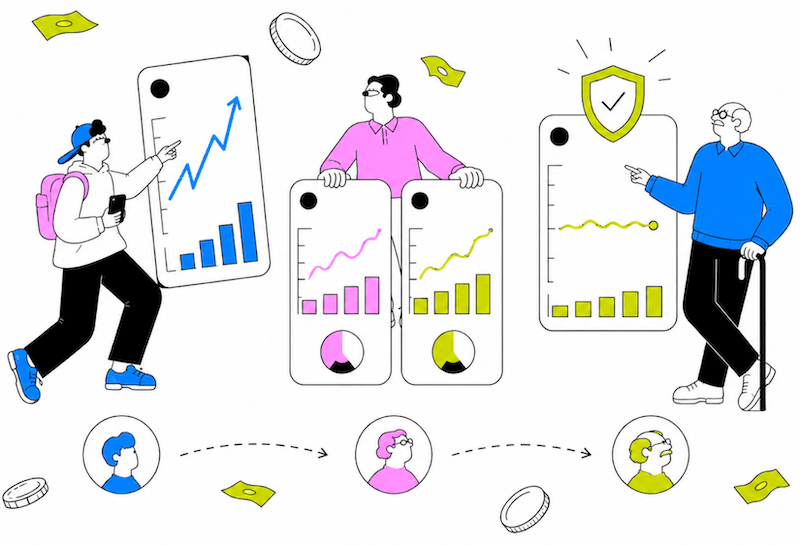
Kai žmogus jaunas ir iki pensijos dar likę daug metų, fondas gali prisiimti daugiau rizikos . Tokiuose fonduose paprastai didesnę dalį sudaro akcijos. Jų vertė trumpuoju laikotarpiu gali labiau svyruoti, bet ilguoju laikotarpiu jos turi didesnį augimo potencialą.
Artėjant pensijai, fondo strategija tampa konservatyvesnė. Rizikingų investicijų dalis mažinama, o daugiau dėmesio skiriama sukaupto turto išsaugojimui. Paprastai tariant, gyvenimo ciklo fondas bando išspręsti vieną pagrindinių investavimo problemų: jauname amžiuje reikia augimo, o prieš pensiją – daugiau stabilumo.
Kodėl II pakopos fondai parenkami pagal gimimo metus?
II pakopos pensijų fondai Lietuvoje suskirstyti pagal gimimo metų intervalus. Pavyzdžiui, „Sodra“ nurodo, kad 2026 m. siūlomi fondai šioms amžiaus grupėms: 2003–2009, 1996–2002, 1989–1995, 1982–1988, 1975–1981, 1968–1974, 1961–1967 ir 1954–1960 m. gimusiems dalyviams.
Tai reiškia, kad žmogui nėra tiesiog parenkamas „geriausias“ fondas pagal praėjusių metų rezultatą. Jam priskiriamas fondas, kurio strategija turėtų atitikti jo laiką iki pensijos.
Pavyzdžiui, jei gimėte 1989–1995 m., jūs turite dar nemažai laiko iki pensijos. Tokios grupės fondai paprastai gali turėti daugiau rizikingesnių investicijų. Jei gimėte 1968–1974 m., iki pensijos likęs laikotarpis trumpesnis, todėl jūsų amžiaus grupei skirti fondai turėtų būti atsargesni.
Būtent dėl to renkantis fondą pirmas žingsnis turėtų būti ne klausimas „kuris fondas daugiausiai uždirbo?“, o klausimas „kuris fondas skirtas mano gimimo metų grupei?“
Kodėl negalima lyginti visų II pakopos fondų tarpusavyje?
Didžiausia klaida yra lyginti, tarkime, 1996–2002 m. gimusiems dalyviams skirtą fondą su 1961–1967 m. gimusiems dalyviams skirtu fondu. Tai nėra objektyvus palyginimas, nes šių fondų tikslai skirtingi.
Jaunesniems dalyviams skirtas fondas gali siekti didesnės ilgalaikės grąžos ir dėl to prisiimti daugiau rizikos. Vyresniems dalyviams skirtas fondas jau turi labiau saugoti sukauptą turtą, todėl jo grąža stipriais rinkos metais gali būti mažesnė, bet kritimo metais jis gali kristi mažiau.
Lyginti šiuos fondus vien pagal vienerių metų grąžą būtų tas pats, kas lyginti 25 metų ir 62 metų žmogaus investavimo strategiją. Jų tikslai, rizika ir laiko horizontas skirtingi.
Todėl teisingas palyginimas atrodo taip: pirmiausia pasirinkite savo gimimo metų grupę. Tada lyginkite tik tos pačios grupės fondus skirtingose pensijų kaupimo bendrovėse. Tik tada grąža, rizika ir mokesčiai tampa prasmingi.
Savo grupę galite greitai rasti mūsų II pakopos pensijų fondų palyginime.
Žiūrėkite ne tik į paskutinius metus
Grąža yra svarbi, bet ją reikia vertinti atsargiai.
Trumpuoju laikotarpiu pensijų fondo rezultatus gali smarkiai paveikti akcijų rinkos, palūkanų normos, obligacijų kainos, valiutų svyravimai ir bendras investuotojų apetitas rizikai. Vienais metais geriau gali atrodyti rizikingesnis fondas, kitais – atsargesnis.
Todėl vienerių metų grąža dažnai parodo ne tai, kuris fondas „geriausias“, o tai, kokia strategija tuo metu buvo palankesnė rinkoje.
Jei akcijų rinkos stipriai kyla, daugiau akcijų turintys fondai dažniausiai atrodo geriau. Jei rinkos krenta, tie patys fondai gali atrodyti blogiau. Tačiau tai nebūtinai reiškia kad fondas staiga tapo geras arba blogas.
Dėl to verta žiūrėti į ilgesnius laikotarpius: 3 metų, 5 metų ar nuo fondo veiklos pradžios grąžą. Kaip ir minėjome ankščiau, dar geriau yra lyginti šiuos rezultatus tik su tos pačios gimimo metų grupės fondais.
Mūsų pensijų fondų palyginimo puslapyje galite pradėti nuo savo amžiaus grupės ir tada vertinti, kaip skirtingų bendrovių fondai atrodo pagal grąžą.
Mokesčiai: mažas skirtumas per laiką gali tapti didelis
Pensijų fondų mokesčiai atrodo maži, bet per kelis dešimtmečius jie gali turėti reikšmingą poveikį galutinei sukauptai sumai.
Jei du fondai investuoja panašiai ir pasiekia panašią grąžą, mažesni mokesčiai gali reikšti, kad didesnė investicinės grąžos dalis lieka jums. Tai ypač svarbu antroje pakopoje, kur kaupimas gali trukti kelis dešimtmečius.
„Sodra“ paaiškina, kad gyvenimo ciklo fonduose maksimalus valdymo mokestis gali būti 0,5%. nuo vidutinės metinės pensijų fondo vertės. Jei pensijų kaupimo bendrovės valdomas pensijų turtas viršija 2,5 milijardų eurų, maksimalus mokestis mažėja iki 0,4%. Turto išsaugojimo fonduose valdymo mokestis negali viršyti 0,2%.
Todėl palyginime verta atkreipti dėmesį į tris dalykus: fondo grąžą, riziką ir mokesčius. Vien tik mažiausias mokestis dar nereiškia geriausio pasirinkimo, bet jei fondų rezultatai panašūs, mokesčiai gali tapti svarbiu skirtumu.
Kaip praktiškai lyginti II pakopos pensijų fondus?
Pradėti galite čia: palyginkite II pakopos pensijų fondus pagal gimimo metus.
- Pasirinkite savo gimimo metų grupę. Tai svarbiausias filtras, nes jis parodo, kokio tipo fondai jums skirti;
- Lyginkite tos pačios grupės fondus. Nelyginkite jaunam žmogui skirto fondo su fondu, kuris skirtas artėjantiems prie pensijos;
- Žiūrėkite ne tik į vienerių metų grąžą. Vertinkite ilgesnius laikotarpius ir supraskite, kokioje rinkos aplinkoje rezultatas buvo pasiektas;
- Įvertinkite riziką. Didesnė grąža dažnai reiškia didesnius svyravimus;
- Palyginkite mokesčius. Mažesni mokesčiai nėra vienintelis kriterijus, bet jie tiesiogiai veikia tai, kiek grąžos lieka kaupiančiajam.
Atmintinė
Antros pakopos pensijų fondų palyginimas prasideda ne nuo didžiausios grąžos, o nuo tinkamos amžiaus grupės.
Gyvenimo ciklo fondai sukurti taip, kad jauname amžiuje suteiktų daugiau augimo potencialo, o artėjant pensijai palaipsniui mažintų riziką. Todėl 1996–2002 m. gimusiems skirtas fondas neturėtų būti lyginamas su 1961–1967 m. gimusiems skirtu fondu. Jie sprendžia skirtingas problemas.
Todėl pirmiausia raskite savo gimimo metų grupę, o jau tada palyginkite tos pačios grupės fondus, įvertinkite ilgalaikę grąžą, riziką ir mokesčius. Norėdami pradėti, naudokitės mūsų II pakopos pensijų fondų palyginimo lentele.
Šis straipsnis yra edukacinio pobūdžio ir nėra individuali finansinė rekomendacija. Pensijų fondų rezultatai praeityje negarantuoja tokių pačių rezultatų ateityje.