Nuo 2026 m. sausio 1 d. II pensijų pakopa Lietuvoje pasikeitė gana smarkiai. Ne todėl, kad pati kaupimo logika dingo. Ji liko ta pati, t.y. žmogus kaupia papildomai pensijai, pinigai investuojami fonde, o prie kaupimo prisideda ir valstybė.
Didžiausias pokytis ir tai, jog sistema tapo labiau priklausoma nuo paties žmogaus sprendimo.
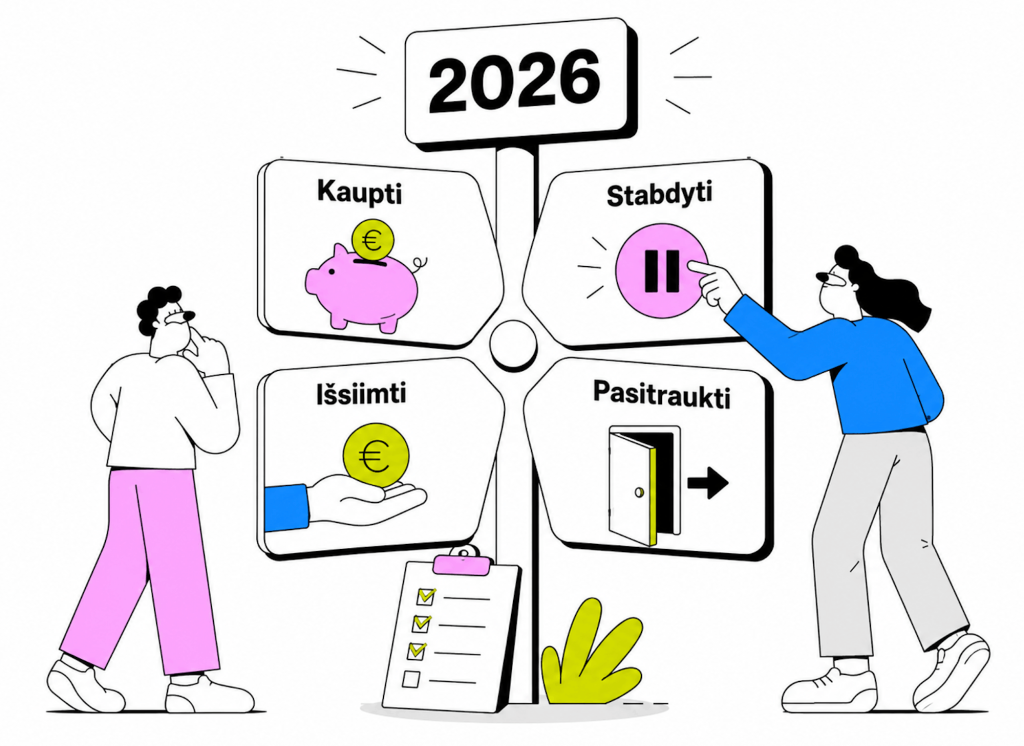
Iki šiol daugiausia pykčio kėlė ne pats kaupimas, o jausmas, kad žmogus į sistemą įtraukiamas automatiškai, paskui turi sekti terminus, o išėjimo durys atrodo gana siauros. Nuo 2026 m. ši dalis keičiasi. Automatinio įtraukimo nebelieka, atsiranda daugiau būdų stabdyti įmokas, vieną kartą išsiimti dalį pinigų arba per pereinamąjį laikotarpį pasitraukti iš kaupimo.
Trumpai: kas pasikeitė ir kas nepasikeitė
| Kas pasikeitė | Kas nepasikeitė |
|---|---|
| Nebelieka automatinio įtraukimo į II pakopą | Kaupiantiems toliau taikoma 3 proc. įmoka nuo pajamų |
| Kaupti pradedama tik pačiam pasirinkus bendrovę ir pasirašius sutartį | Valstybė toliau prideda 1,5 proc. nuo užpraėjusių metų VDU |
| Įmokas galima stabdyti 12 mėn. ir pratęsti tiek kartų, kiek reikia | Sukaupti pinigai toliau investuojami gyvenimo ciklo fonduose |
| Vieną kartą galima išsiimti 25 proc. sukaupto turto | II pakopa vis dar skirta pensijai, ne trumpalaikiam taupymui |
| 2026 ir 2027 m. galima pasitraukti iš kaupimo be amžiaus ar kitų sąlygų, jei pradėta kaupti iki 2025 m. pabaigos | Išmokų tvarka pensijoje vis tiek priklauso nuo sukauptos sumos |
II pakopa tampa savanoriškesnė
Nuo 2026 m. žmogus į II pakopą nebeįtraukiamas automatiškai. Jei nekaupiate ir norite pradėti, turite pats pasirinkti pensijų kaupimo bendrovę ir pasirašyti sutartį.
Tai jau nebe situacija, kai žmogus gauna pranešimą, nepastebi termino ir staiga tampa kaupimo dalyviu. Dabar sprendimas aiškesnis: noriu kaupti, renkuosi bendrovę, pasirašau sutartį.
Tai ir yra praktinė savanoriško kaupimo prasmė. Savanoriškas nereiškia, kad II pakopa tapo tokia pati kaip III pakopa. II pakopoje vis dar yra standartinė įmoka, valstybės paskata ir gyvenimo ciklo fondai. Bet startas dabar priklauso nuo žmogaus sprendimo, o ne nuo automatinio įtraukimo kas trejus metus.
Nekaupiantiems 18–40 metų žmonėms „Sodra“ savo paskyroje rodys kvietimą kaupti. Taip žmogus vis tiek gaus priminimą, kad tokia galimybė yra. Skirtumas tas, kad priminimas nėra tas pats, kas automatinis įtraukimas.
Kiek mokama į II pakopą
Jeigu kaupiate II pakopoje, bazinė schema iš esmės lieka ta pati. Dalyvis moka 3 proc. nuo pajamų, nuo kurių skaičiuojamos socialinio draudimo įmokos. Valstybė papildomai prideda 1,5 proc. nuo užpraėjusių metų vidutinio darbo užmokesčio.
2026 m. ši valstybės įmoka siekia 33,49 euro per mėnesį. Tai nėra milžiniška suma, bet per ilgą laiką ji prisideda prie bendro rezultato. Ypač jei žmogus kaupia dešimtmečius, o ne kelis metus iki pensijos.
Dar vienas dalykas, kuris lieka galioti: galima mokėti papildomas įmokas. Jas gali mokėti pats žmogus arba darbdavys. Tai aktualu tiems, kurie II pakopą nori naudoti ne tik kaip minimalią pensijos pagalvę, bet kaip rimtesnį ilgalaikio kaupimo įrankį.
Įmokos fonduose toliau investuojamos pagal gyvenimo ciklo strategiją. Paprastai tai reiškia, kad jauname amžiuje fondas investuoja drąsiau, o artėjant pensijai rizika mažinama automatiškai.
Įmokų stabdymas: ne išėjimas, o pauzė
Kitas praktiškai svarbus pokytis yra įmokų stabdymas. Nuo 2026 m. dalyvis gali stabdyti pensijų įmokų pervedimą 12 mėnesių. Jei reikia, šį laikotarpį galima pratęsti neribotą kartų skaičių.
Norint sustabdyti arba atnaujinti įmokas, reikia kreiptis į savo pensijų kaupimo bendrovę ir pateikti prašymą.
Žmogiškai kalbant, tai yra kaupimo pauzė. Ne skyrybos. Jūsų jau sukaupti pinigai lieka fonde ir toliau investuojami, tiesiog tuo metu nebemokamos naujos įmokos.
Tokia galimybė gali būti naudinga, jei laikinai sumažėjo pajamos, atsirado didelių išlaidų arba tiesiog reikia susitvarkyti asmeninį biudžetą.
Bet čia yra viena paprasta rizika. Jei „laikinai“ virsta į „penkerius metus nieko nedarau“, būsima sukaupta suma irgi bus mažesnė. II pakopoje laikas yra labai svarbus, nes pinigai dirba ne per vieną mėnesį, o per daug metų.
Vienkartinis 25 proc. išėmimas
Nuo 2026 m. atsirado galimybė vieną kartą per visą kaupimo laikotarpį išsiimti 25 proc. sukaupto pensijų turto.
Bet čia yra kabliukas, kurio nereikėtų praleisti. Išsiimama suma negali būti didesnė nei paties dalyvio lėšomis sumokėtos įmokos. Papildomos dalyvio ar darbdavio įmokos į šią ribą neįskaičiuojamos.
Pavyzdžiui, jei žmogaus fonde yra daug valstybės paskatos ir investicinės grąžos, tai dar nereiškia, kad jis visada galės pasiimti pilnus 25 proc. Skaičiuojama pagal taisykles, o ne pagal norą.
Jeigu šia teise pasinaudojama dar nesulaukus senatvės pensijos amžiaus, taikomas 3 proc. atskaitymas, kuris pervedamas Pensijų anuitetų fondui. Sulaukus pensijos amžiaus šis atskaitymas netaikomas.
Prašymą dėl tokio išėmimo reikia teikti savo pensijų kaupimo bendrovei.
Kada galima pasitraukti iš II pakopos
Didžiausias langas pasitraukti atsiveria 2026 ir 2027 metais. Per šį laikotarpį visi dalyviai, kurie pradėjo kaupti iki 2025 m. gruodžio 31 d. ir dar nėra sudarę pensijų išmokos sutarties, gali nutraukti kaupimą nepriklausomai nuo amžiaus ar kitų sąlygų.
Nutraukus kaupimą žmogui grąžinamos jo paties sumokėtos įmokos ir visas investicinis prieaugis. Valstybės ir „Sodros“ už dalyvį sumokėtos įmokos nepervedamos į banko sąskaitą.
Jos virsta papildomais „Sodros“ pensijos apskaitos vienetais, kurie ateityje didins valstybinės pensijos dalį.
Pats procesas irgi nėra momentinis pinigų išmokėjimas tą pačią dieną. Prašymai vykdomi pasibaigus kalendoriniam ketvirčiui, o lėšos pervedamos per 10 darbo dienų nuo kito ketvirčio pradžios.
Iki sprendimo įregistravimo žmogus toliau moka įmokas, nebent jau yra pateikęs prašymą jas sustabdyti.
Pasitraukimas dėl sveikatos arba mažos sumos prieš pensiją
Net ir pasibaigus 2026 ir 2027 metų langui, kai kurios pasitraukimo galimybės liks..
Jei žmogui dalyvavimas kaupime tampa itin sunkus ar nebetikslingas dėl sveikatos, jis gali baigti kaupimą ir atsiimti visą sukauptą turtą. Tai taikoma, kai išduotas siuntimas paliatyviajai pagalbai, sergama sunkia liga iš patvirtinto sąrašo arba nustatytas 70 proc. ar didesnis netektas dalyvumas.
Dar viena galimybė skirta žmonėms, kuriems iki senatvės pensijos liko 5 metai arba mažiau ir sukaupta suma yra maža.
2026 m. ši riba siekia 8 392,5 euro. Tokiu atveju galima baigti kaupimą ir atsiimti sukauptą turtą, bet taikomas 3 proc. atskaitymas Pensijų anuitetų fondui.
Ką visa tai reiškia paprastam žmogui
2026 m. pokyčiai nereiškia, kad II pakopa tapo banko sąskaita, iš kurios bet kada pasiimi kiek nori. Ji vis dar yra pensijai skirtas kaupimas.
Bet žmogui duota daugiau kontrolės: galima nebeįkristi į sistemą automatiškai, galima stabdyti įmokas, galima vieną kartą pasiimti dalį lėšų, o 2026 ir 2027 m. galima apsispręsti dėl pasitraukimo.
Geriausias klausimas dabar ne „ar sistema gera, ar bloga“. Per daug abstraktu.
Geresnis klausimas toks: ar man šiuo metu labiau reikia ilgalaikio kaupimo su valstybės paskata, ar lankstumo savo pinigams šiandien?
Ir čia atsakymas nebus vienodas visiems. Jaunam žmogui su stabiliomis pajamomis kaupimas gali būti visai logiškas. Žmogui su skolomis, nestabiliomis pajamomis ar aiškiu noru investuoti savarankiškai sprendimas gali būti kitoks.
Svarbiausia, kad nuo 2026 m. tai jau labiau jūsų sprendimas, o ne sistema, kuri tyliai priima sprendimą už jus.